Factura electrónica obligatoria en España

La factura electrónica en España ha ganado protagonismo en los últimos años. A continuación, verás una hoja de ruta detallada sobre la facturación electrónica a nivel nacional.

 La factura electrónica B2B en España entra en fase de implantación

Con la publicación del Real Decreto 238/2026 y de la Orden HAC/1028/2026, queda completado el marco normativo que desarrolla el sistema español de factura electrónica B2B. La Orden Ministerial activa el calendario de adaptación para empresas y profesionales. A partir de esta fecha comienzan a computarse los plazos de 12 y 24 meses establecidos para la implantación progresiva de la factura electrónica obligatoria.

¿Cómo es la factura electrónica en España?

La factura electrónica es un documento digital que sustituye a la factura en papel y cumple con los mismos requisitos legales y fiscales, garantizando la autenticidad, integridad y trazabilidad de los datos.

Además, debe ajustarse a formatos estructurados que permiten su generación, envío y procesamiento automático tanto por administraciones públicas como por empresas privadas. En esencia, se trata del justificante digital de la compraventa de bienes o la prestación de servicios.

La factura electrónica en el ámbito B2B en España está regulada por la Ley 18/2022, de creación y crecimiento de empresas, el Real Decreto 238/2026, de 25 de marzo, y la Orden HAC/1028/2026, de 2 de octubre. Desde el 6 de octubre comienzan a computarse los plazos de adaptación al sistema obligatorio de factura electrónica entre empresarios y profesionales.

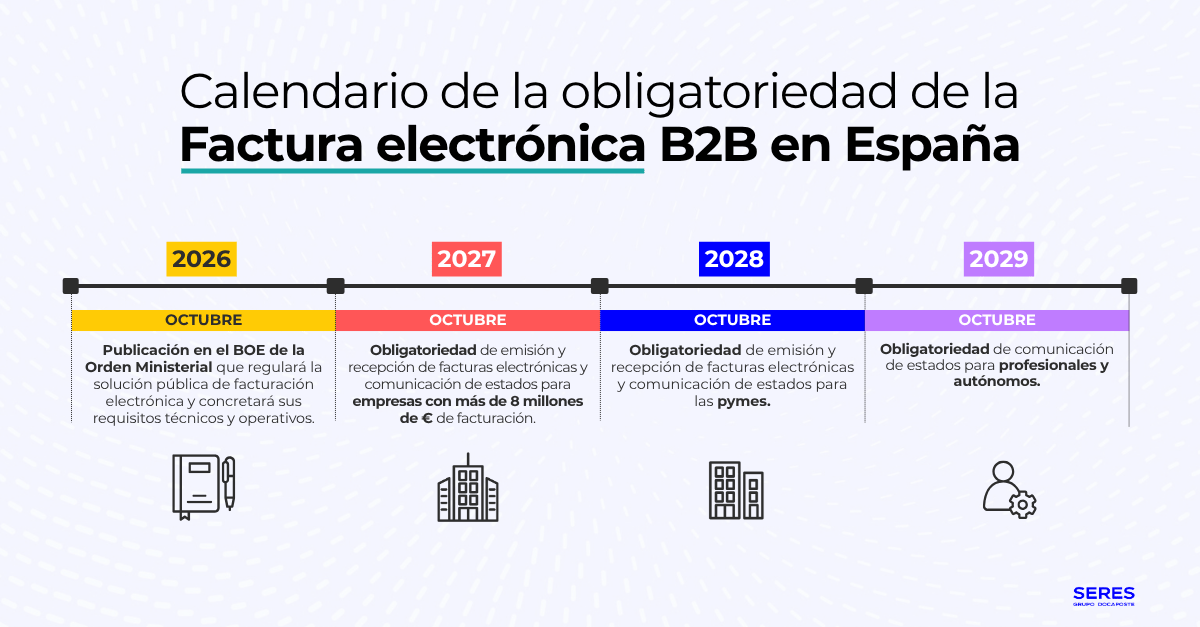
Calendario-Obligatoriedad-FE-B2B-en-España-_2_


¿Cuáles son los beneficios de usar factura electrónica en España?

En España, el uso de la factura electrónica sigue creciendo de forma sostenida. Según el último estudio de factura electrónica de SERES (Grupo Docaposte), publicado en 2025 y basado en datos de más de 700.000 empresas del ámbito B2B, su uso aumentó un 21,18% en 2024 respecto al año anterior.

De hecho, su uso es obligatorio en las relaciones con la Administración Pública desde 2015 y, con las últimas novedades sobre la Ley Crea y Crece, la factura electrónica será obligatoria de forma progresiva a partir de octubre de 2027, de acuerdo con el calendario activado por la entrada en vigor de la Orden HAC/1028/2026.

  • Minimiza costes administrativos. Según el estudio sobre el uso de la factura electrónica en España 2024 de SERES, se gestionaron más de 557 millones de facturas electrónicas, lo que generó un ahorro económico de más de 4.300 millones de euros.

  • Cumplir con la obligatoriedad de la factura electrónica en España.

  • Reduce el tiempo medio de cobro de facturas.

  • Mejora en el seguimiento y control de pagos.

  • Optimización y transformación digital de tus procesos de negocio.

  • Disminuye del impacto ambiental.

  • Mayor rentabilidad en el ROI.

¿Cuáles son las novedades de la factura electrónica en España en 2026?

Las principales novedades de la factura electrónica B2B en España son:

  • Plazos de entrada en vigor. Los plazos comienzan a computar desde el 6 de octubre de 2026.

  • Formatos estructurados. Las facturas deberán ajustarse al modelo semántico EN 16931 y utilizar alguna de las sintaxis admitidas: CII, UBL, EDIFACT o Facturae..

  • Formato UBL en la solución pública. Las facturas emitidas o interconectadas mediante la solución pública deberán utilizar sintaxis UBL conforme a EN 16931.

  • Copia fiel regulada. Cuando una empresa utilice una plataforma privada, deberá remitirse simultáneamente una copia electrónica fiel de cada factura en UBL a la solución pública.

  • Emisión 100% electrónica: Todas las facturas deberán emitirse en formato electrónico, incluso aquellas voluntarias entre empresas. No se permitirá la factura en papel.

  • Gestión de pagos y abonos: Se detallan las reglas para calcular los plazos de pago, comunicar cargos y abonos, así como notificar rechazos de manera clara y estructurada.

  • Cumplimiento VeriFactu: Las facturas emitidas a través de la solución pública deben cumplir con los requisitos de VeriFactu.

  • Adaptación regional: Se establecen disposiciones generales para la aplicación de la normativa en País Vasco y Navarra.

Todas estas novedades impulsan la digitalización de procesos clave en las empresas, posicionando la factura electrónica como un elemento central en la eficiencia y transparencia de los negocios.

Con la publicación de la Orden HAC/1028/2026 queda completado el marco técnico necesario para activar el calendario de implantación del sistema español de factura electrónica B2B.

A partir de ahora, las empresas deben centrar su atención en la adaptación de procesos, sistemas, formatos, plataformas y comunicaciones con clientes y proveedores.

El sistema de factura electrónica B2B entra en fase de implantación

La publicación de la Orden Ministerial marca el paso del desarrollo normativo a la implantación. Durante los próximos meses, empresas, proveedores tecnológicos y plataformas deberán adaptar sus sistemas al modelo definido en el Real Decreto 238/2026 y en la Orden HAC/1028/2026.

La solución pública deberá estar disponible al menos 2 meses antes de la primera aplicación efectiva del sistema.

¿Qué dice la legislación sobre la factura electrónica en España?

Actualmente, la factura electrónica en España es obligatoria en las relaciones con las Administraciones Públicas (B2G). La Ley 25/2013 establece su uso desde 2015, fijando el formato Facturae como estándar. Además, desde 2018, los proveedores deben enviar sus facturas electrónicas a través de la plataforma FACe cuando superan los 5.000 €.

En el ámbito privado, la Ley Crea y Crece establece la obligatoriedad de la factura electrónica, el Real Decreto 238/2026, de 25 de marzo, desarrolla el funcionamiento del sistema y la Orden HAC/1028/2026 regula los elementos técnicos y funcionales  de la solución pública.

Con la entrada en vigor de esta última, a partir del 6 de octubre de 2026,se activa formalmente el calendario de aplicación.

New brand - Iconografía DOCAPOSTE (10)

Obligatoriedad de la factura electrónica en España

B2G: La factura electrónica es obligatoria en las relaciones con las Administraciones Públicas, así como en las operaciones entre contratistas y subcontratistas del sector público.

B2B: El Real Decreto fija expresamente los 12 y 24 meses desde la entrada en vigor de la Orden Ministerial. Por lo tanto, el 6 de octubre de 2027 será obligatorio para empresas con una facturación > 8 millones de €, mientras que para el resto de empresarios y profesionales, el 6 de octubre de 2028.
Documents_Pictogramme

Formatos de factura electrónica en España

B2G: Las facturas electrónicas se deberán emitir en formato estructurado Facturae.

B2B: Los formatos estructurados definidos por la Ley Crea y Crece son: Facturae, EDIFACT, UBL y CEFACT. Aquellas empresas que no utilicen la solución pública de factura electrónica deberán enviar a esta una copia fiel de cada factura en formato UBL, de acuerdo con la publicación de la 2ª Audiencia sobre el proyecto del Real Decreto de la factura electrónica.

Puzzle_Pictogramme

Sistema de firma electrónica y almacenamiento

B2G: Se debe aplicar de manera obligatoria un sistema de firma electrónica en las facturas emitidas a las administraciones públicas y, además el emisor tendrá la obligación de almacenar esas facturas durante 5 años.

B2B: Las facturas electrónicas emitidas mediante plataformas privadas deberán estar firmadas mediante firma electrónica avanzada. En cuanto al almacenamiento, lo sabremos con la publicación definitiva del reglamento técnico.

SI_Pictograma

Otros sistemas tributarios electrónicos en España

La factura no es el único documento que se establece de manera electrónica. España ya cuenta con varios sistemas tributarios electrónicos como:

  • Suministro inmediato de información (SII).
  • Ticket BAI.
  • Suministro Inmediato de Libros Contables de Impuestos Especiales (SILICIE).

¿Cómo hacer factura electrónica en España con las administraciones públicas?

El proceso simplificado de emisión de facturas electrónicas en España con el sector público a través de FACe (Punto General de Entrada de Facturas Electrónicas), es el siguiente:

01

Generación y validación de la factura electrónica

El primer paso es extraer la información del ERP y procesarla en la plataforma para generar la factura conforme al formato Facturae (XML) establecido por la Agencia Tributaria y validando los datos para verificar que tienen la información precisa.
02

Envío de la factura electrónica

Una vez hemos extraído y validado la información, enviaremos la factura al Punto General de Entrada de Facturas Electrónicas o FACe, según corresponda.

03

Servicio de firma electrónica y almacenamiento

Los emisores deberán garantizar que se cumplen con los mecanismos de firma electrónica avanzada para garantizar la integridad y autenticidad de la factura. Por otro lado, se deberán almacenar durante 5 años.


Obligatoriedad de la factura electrónica B2G en España

La factura electrónica es obligatoria desde 2015 para todas las entidades que entreguen bienes o presten servicios a las Administraciones Públicas, según la Ley 25/2013. Las entidades obligadas incluyen:

  • - Sociedades anónimas y sociedades de responsabilidad limitada.

  • - Establecimientos permanentes y sucursales de entidades no residentes en España.

  • - Uniones temporales de empresas (UTEs).

  • - Otros tipos de asociaciones y fondos.

¿Cómo facturar electrónicamente en España entre empresas y autónomos?

El proceso simplificado de emisión y recepción de facturas electrónicas B2B en España, según el Real Decreto 238/2026 que desarrolla la Ley Crea y Crece, es el siguiente:

01

Generación y validación de la factura electrónica

El primer paso es extraer la información de nuestro ERP y procesarla en la plataforma para generar la factura conforme al formato que el cliente espera recibir (Facturae, EDIFACT, CEFACT o UBL), garantizando la validación de la información.

02

Envío de la factura electrónica

Una vez hemos extraído y validado la información mínima requerida que se adapte a la sintaxis correspondiente, el siguiente paso es enviar el documento a través de nuestra plataforma de facturación homologada, identificando al destinatario y teniendo en cuenta el canal de comunicación adecuado. Siempre deberemos garantizar la trazabilidad, el procesamiento y los diferentes estados de la factura.

03

Recepción de la factura electrónica

Una vez enviada la factura electrónica por parte del proveedor, será la plataforma de intercambio de facturas electrónicas del cliente quién la reciba e intercambie la información con su propio ERP.

04

Comunicación de estados, pagos y copia fiel

Cuando la factura se gestione mediante una plataforma privada, deberá remitirse simultáneamente una copia fiel en UBL a la solución pública. El destinatario deberá comunicar los estados obligatorios y la información relativa al pago conforme a los plazos establecidos. La información sobre los estados deberá comunicarse en un máximo de 4 días naturales, excluyendo sábados, domingos y festivos nacionales.


¿Cuándo será obligatoria la factura electrónica B2B en España?

La Ley Crea y Crece establece la obligatoriedad progresiva de la factura electrónica en España según el volumen de facturación.

Tras la entrada en vigor de la Orden Ministerial el 6 de octubre de 2026, el calendario previsto es el siguiente:

  • Octubre de 2027. Empresas con facturación superior a 8 millones de euros. Cuentan con plazo de 1 año para adaptarse.

  • Octubre de 2028. Empresas con facturación inferior a 8 millones de euros. Tendrán un plazo de 2 años para adaptarse

  • Para determinadas personas físicas y entidades en régimen de atribución de rentas con volumen de operaciones igual o inferior a 8 millones de euros, la obligación relativa a determinados estados de factura se aplicará un año después, en octubre de 2029.

Con estas medidas, la factura electrónica se consolida como un elemento clave para la digitalización, transparencia y control de morosidad en las relaciones comerciales en España.

Documentos certificados sin fondo_Pictograma

¿Qué sanciones existen por no cumplir con la factura electrónica obligatoria en España?

El incumplimiento de la factura electrónica obligatoria en España puede conllevar sanciones económicas de hasta 10.000 € para aquellas empresas que, estando obligadas, no ofrezcan a los usuarios la posibilidad de recibir facturas electrónicas o no permitan el acceso de las personas que han dejado de ser clientes a sus facturas. Este régimen sancionador es el heredado por la Ley 56/2007, modificada en el artículo 12 de la Ley Crea y Crece.

Además, debido a la obligación que tendrán los proveedores de enviar la copia fiel y los clientes de informar de los estados de la factura a la Agencia Tributaria, se establecerán, de manera previsible, repercusiones de carácter fiscal en caso de no cumplir.

Preguntas frecuentes sobre la factura electrónica en España

¿Cuándo entra en vigor la factura electrónica obligatoria en España entre empresas y autónomos?

El inicio de la factura electrónica obligatoria en España entre empresas y autónomos comenzará el el 6 de octubre de 2027 para empresas y profesionales > 8 M€ y desde el 6 de octubre de 2028 para el resto.

¿Cuándo entró en vigor la factura electrónica obligatoria en España con las Administraciones Públicas?

El inicio de la factura electrónica obligatoria en España con las Administraciones Públicas fue el 15 de enero de 2015, según lo establecido en la Ley 25/2013.

¿Cuándo será la factura electrónica obligatoria en España?

Con la aprobación de la Orden HAC/1028/2026, la factura electrónica B2B será obligatoria a partir del 6 de octubre de 2026. Anticípate al cambio y ¡prepárate ya!

¿Cuáles son los plazos de adecuación a la obligatoriedad de la factura electrónica una vez se publique el reglamento técnico?

Se realizará en dos fases. La primera, desde el 6 de octubre de 2027, afecta a las empresas que facturen más de 8 millones de euros. Por otro lado, las empresas que facturen menos de 8 millones de euros deberán adaptarse a partir del 6 de octubre de 2028.

¿Cuáles son los requisitos que debe cumplir una factura electrónica obligatoria?

Las facturas electrónicas obligatorias están sujetas a la normativa legal regulada por el Real Decreto 1619/2012 y deben poder garantizar:

•    Completa legibilidad.
•    Autenticidad del origen garantizando la identidad de ambas partes.
•    Integridad del contenido de la factura garantizando que no ha sido modificado.

La garantía de la legibilidad de las facturas electrónicas va a estar estrechamente vinculada al uso de una plataforma de intercambio que reciba la factura, por ello es importante contar con un proveedor homologado.

¿Cuáles son los formatos válidos de factura electrónica obligatoria en España?

Los formatos de facturación electrónica obligatoria aceptados legalmente, en este caso, son: CII, UBL, EDIFACT y Facturae. UBL para la solución pública y las copias fieles.

¿Qué estados de la factura electrónica debemos comunicar de manera obligatoria según la Ley Crea y Crece?

Los estados obligatorios incluyen la aceptación o rechazo comercial y el pago efectivo completo, con sus respectivas fechas.

La información deberá comunicarse en un plazo máximo de cuatro días naturales desde que se produce cada estado, excluyendo sábados, domingos y festivos nacionales.

Así mismo, otros posibles estados que pueden darse y cuya personalización es admitida por la Plataforma de Intercambio de SERES son:

•    Aceptación o rechazo comercial parcial de la factura y su fecha.
•    Pago parcial de la factura, importe pagado y su fecha.
•    Cesión de la factura a un tercero para su cobro o pago, con identificación del cesionario y su fecha de cesión.

¿Qué pasará durante el periodo de transición entre empresas que ya estén obligadas a hacer facturas electrónicas y las que aún no lo estarán?

Las empresas con más de 8 millones de euros deberán acompañar la factura electrónica con un PDF legible durante los 12 meses siguientes a su entrada en obligación, salvo que el destinatario acepte expresamente recibir solo la factura electrónica.

Si mi empresa está trabajando con el Suministro Inmediato de Información (SII), ¿tengo obligación de adecuarme la ley de facturación electrónica?

La respuesta es sí. Estos dos sistemas son diferentes, por lo tanto las empresas que ya estén trabajando con el SII deberán adecuarse a la ley de la factura electrónica.

Si soy un autónomo, ¿tengo la obligación de facturar de manera electrónica?

Sí. Los autónomos incluidos en el ámbito de aplicación deberán adaptarse a la factura electrónica B2B desde el 6 de octubre de 2028.

Si ya trabajo con el sistema de TicketBAI, ¿tengo obligación de hacer factura electrónica?

Efectivamente, las empresas deberán hacer frente a las dos obligatoriedades. Por un lado, a la normativa impuesta por el País Vasco y por otro a la nueva normativa de facturación electrónica B2B. 

¿Cuál será el rol de la Agencia Tributaria (AEAT) el sistema de factura electrónica español?

La AEAT gestionará la solución pública de facturación electrónica, que actuará como repositorio universal y recibirá también las copias fieles de las facturas gestionadas mediante plataformas privadas.


¿Por qué las grandes empresas deben optar por una Plataforma de Intercambio de Factura Electrónica?

Las Plataformas de Intercambio de Factura electrónica se presentan como una solución óptima, clara y fiable que cumple con el marco legal, teniendo como objetivo agilizar procesos de facturación de manera actualizada. En este caso, si ponemos como ejemplo la Plataforma Tecnológica de SERES, las empresas podrán digitalizar sus facturas para clientes y proveedores, y en paralelo mantener al día sus transacciones con  la AEAT.


Gracias a nuestra Plataforma de facturación es posible tener una ventaja en la gestión de trámites al poder reducir el impacto económico de la facturación convencional y el tiempo que esto sugiere.


Además, las empresas podrán digitalizar una factura en papel en el menor lapso de tiempo. De este modo las empresas podrán organizar todos sus documentos y tener un aval de las facturas ya emitidas con anterioridad.

Solicita más información