
Sistema Verifactu: qué es, plazos oficiales para 2027, obligados y cómo preparar tu software de facturación

En esta guía definitiva sobre el sistema VeriFactu, te explicamos de forma clara qué es, a quién aplica, cuáles son los plazos oficiales, qué debe cumplir tu software de facturación y cómo preparar tu organización para cumplir con la AEAT con evidencias y trazabilidad.

¿Qué es el sistema Verifactu?

El sistema Verifactu (también escrito VERI*FACTU) es el marco impulsado por la Agencia Tributaria (AEAT) para reforzar la integridad, trazabilidad e inalterabilidad de la facturación generada por Sistemas Informáticos de Facturación (SIF). El objetivo es dificultar el uso de “software de doble uso” y mejorar el control de la información de facturación.

En términos prácticos, este marco obliga a que el software que emite facturas genere registros de facturación con medidas de seguridad (por ejemplo, huella/encadenamiento) y que la factura incluya un código QR bajo especificaciones técnicas concretas.


Actualización clave: plazos oficiales del sistema Verifactu (2027)

VeriFactu cuenta ya con el desarrollo normativo y técnico que define cómo deben adaptarse los sistemas informáticos de facturación. A partir de aquí, la cuestión principal para muchas organizaciones ya no es si este cambio llegará, sino cuándo deberán cumplirlo y qué impacto tendrá en su operativa diaria.

Según el calendario previsto, los contribuyentes del Impuesto sobre Sociedades deberán tener sus sistemas adaptados antes del 1 de enero de 2027, mientras que pymes, autónomos y el resto de obligados tributarios dispondrán de plazo hasta el 1 de julio de 2027. En paralelo, los desarrolladores de software deben adecuar sus soluciones en el plazo fijado por la Orden HAC/1177/2024.

En este contexto, anticiparse resulta clave para revisar si el software cumple los nuevos requisitos, cómo se generan los registros de facturación y qué ajustes pueden ser necesarios para llegar a tiempo con más seguridad y menos fricción.

Además, la Agencia Tributaria publicó una nota informativa con los nuevos plazos de adaptación:

  • 1 de enero de 2027: obligatoriedad para contribuyentes del Impuesto sobre Sociedades.
  • 1 de julio de 2027: obligatoriedad para el esto de obligados tributarios.

Si ves referencias a “VeriFactu 2026”, suelen corresponder a calendarios anteriores. El criterio operativo recomendable es tratar 2026 como año de preparación (inventario, pruebas y despliegues graduales) y 2027 como hito de cumplimiento.

Bases normativas del reglamento VeriFactu y plazos de implementación

VeriFactu no se entiende solo desde una fecha de aplicación, sino desde el marco normativo que regula cómo deben funcionar los sistemas de facturación y qué plazos deben tener en cuenta empresas, autónomos y desarrolladores de software. Por eso, revisar sus bases legales y su calendario de implementación es el primer paso para abordar este cambio con claridad.

Marco legal y técnico: lo más esencial

VeriFactu se apoya en un marco legal y técnico ya definido, que establece tanto la base normativa del nuevo modelo como los requisitos que deberán cumplir los sistemas de facturación y sus plazos de adaptación.

Sello_Pictograma

Ley 11/2021 (Ley Antifraude): introduce el fundamento antifraude que impulsa el control sobre los sistemas de facturación y el llamado “software de doble uso”.

Documentos certificados sin fondo_Pictograma

Real Decreto 1007/2023 (BOE): aprueba el reglamento que fija los requisitos que deben cumplir los Sistemas Informáticos de Facturación (SIF) y la estandarización de los registros de facturación (integridad, trazabilidad, inalterabilidad, etc.).

New brand - Iconografía DOCAPOSTE (10)

Orden HAC/1177/2024 (BOE): desarrolla las especificaciones técnicas y funcionales del sistema (incluido el código QR y aspectos operativos).

Index_Pictogramme

Real Decreto-ley 15/2025 (BOE): modifica los plazos previstos y amplía la fecha límite de adaptación para los obligados a 2027.

Directorio activo de empresas_Pictograma

AEAT (Sede electrónica): recopila criterios, FAQs y la nota informativa de ampliación de plazos.

Plazos de implementación: todo lo que tienes que saber

El calendario de VeriFactu fija distintas fechas de adaptación según el tipo de obligado, por lo que conocer estos plazos es clave para preparar con tiempo los cambios que afectarán a los sistemas de facturación.

  • 28 de octubre de 2024. Publicación de la Orden Ministerial HAC/1177/2024.

  • 1 de abril de 2025. Aprobación del Real Decreto 254/2025.

  • 29 de julio de 2025. Los desarrolladores de software deben adaptar sus sistemas.

  • 1 de enero de 2027: contribuyentes del Impuesto sobre Sociedades (más de 8 millones de euros)

  • 1 de julio de 2027: resto de obligados dentro del ámbito (menos de 8 millones de euros).

¿Qué regula exactamente el sistema de facturación VeriFactu?

El sistema de reporte fiscal VeriFactu se apoya principalmente en 2 pilares que definen tanto su lógica de funcionamiento como sus exigencias de cumplimiento.

Por un lado, la adaptación de los sistemas informáticos de facturación a una serie de requisitos técnicos y normativos. Por otro, la generación, conservación y, en su caso, remisión de registros de facturación con garantías de integridad, trazabilidad e inalterabilidad de la información.

Símbolo Plus_Pictograma

Requisitos del SIF. Define cómo debe comportarse el software que soporta la facturación: generación de registros, trazabilidad, conservación y capacidad de verificación.

SI_Pictograma

Especificaciones técnicas. La Orden Ministerial concreta detalles técnicos, como por ejemplo características del QR y la remisión voluntaria en modalidad VeriFactu.

¿Quieres saber más sobre el sistema Verifactu?

Te invitamos a ver nuestro webinar "Ley Crea y Crece y Verifactu" en el que analizamos este doble impulso hacia la eficiencia y la seguridad fiscal.

¿Quién está obligado a utilizar el sistema Verifactu?

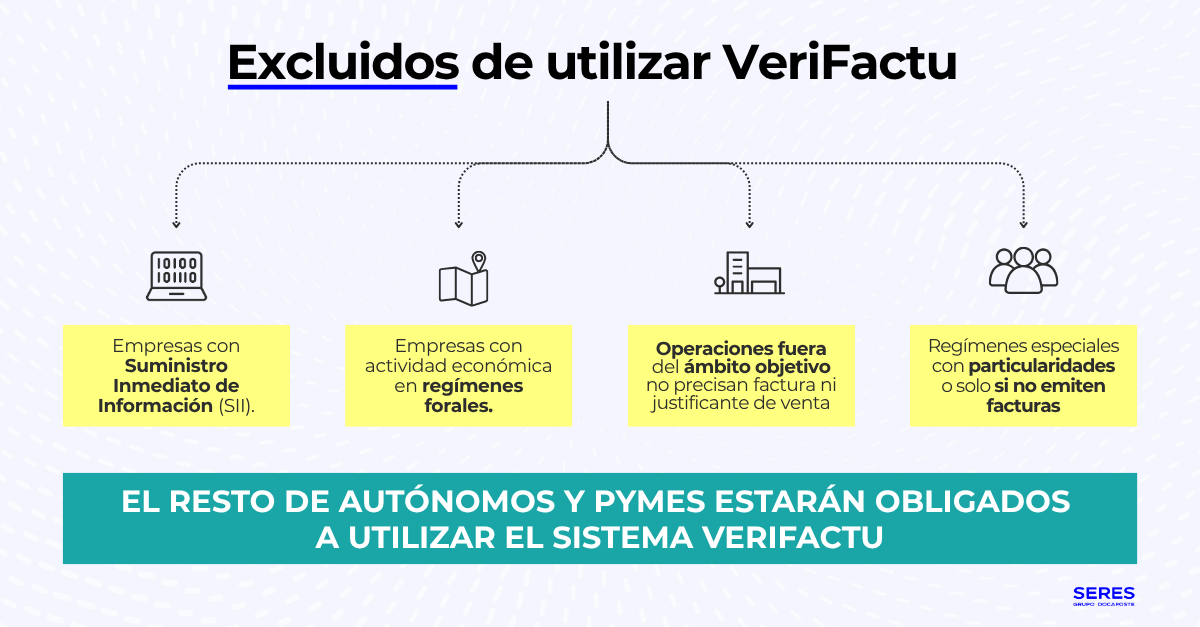
Por otro lado... ¿quién no está obligado?

VeriFactu alcanza tanto a los productores y comercializadores de Sistemas Informáticos de Facturación (SIF) como a los empresarios y profesionales establecidos en España que emitan facturas, siempre que se cumplan determinadas condiciones.

Para facilitar esta identificación, la AEAT resume el alcance del sistema a través de la llamada “regla de los 4 NO”, que permite visualizar de forma sencilla en qué supuestos resulta aplicable.

  • No facturar solo a mano.

  • No estar en el Suministro Inmediato de Información (SII).

  • No tener domicilio fiscal en País Vasco/Navarra (régimen foral).

  • No tener resolución de exención aplicable.

Aunque Veri*factu tendrá un alcance amplio, no todos los empresarios y profesionales estarán obligados a utilizar este sistema.

Por eso, antes de abordar la adaptación, conviene revisar qué supuestos quedan excluidos y en qué casos la normativa no resulta aplicable.

Hacer esta distinción permite entender mejor a quién afecta realmente la obligación y orientar con más claridad los siguientes pasos.

Verifactu-excluidos-_1_

¿Cuáles son las ventajas de utilizar el sistema VeriFactu?

Contar con un sistema Veri*factu no solo permite responder a las nuevas exigencias normativas aplicables a los sistemas de facturación. También supone una oportunidad para reforzar el control sobre los registros generados, mejorar la trazabilidad de la información y avanzar hacia una operativa más segura, estructurada y preparada para convivir con los nuevos requisitos fiscales.

Entre las diferentes ventajas o beneficios de contar con un sistema Verifactu, destacamos:

Diana_Pictograma

Cumplimiento normativo con menor fricción. Disponer de un sistema alineado con los requisitos de VeriFactu reduce el riesgo de desviaciones en la emisión y gestión de facturas y facilita demostrar el cumplimiento ante revisiones.

Diana_Pictograma

Trazabilidad e integridad del dato. Al generar y mantener registros de facturación con garantías de inalterabilidad, mejora la trazabilidad de la información (altas, anulaciones o rectificativas) y se reduce a la dependencia de controles manuales.

Diana_Pictograma

Mejor preparación para inspecciones y auditorías. Contar con evidencias estructuradas (registros, trazas, exportaciones) acelera la respuesta ante requerimientos y mejora la gobernanza del dato para auditoría interna/externa.

Diana_Pictograma

Reducción del riesgo operacional y de fraude. Al reforzar controles sobre modificaciones, omisiones y manipulaciones, se incrementa la seguridad del proceso de facturación y se minimizan incidencias.

Diana_Pictograma

Estandarización en entornos con múltiples sistemas. En organizaciones con ERP + TPV + eCommerce o filiales, un enfoque VeriFactu ayuda a unificar criterios, evidencias y procesos, evitando “puntos ciegos” de facturación.

Diana_Pictograma

Eficiencia y automatización del ciclo O2C. Al ordenar el dato y las evidencias desde el origen, se facilita la automatización de tareas posteriores (conciliación, reporting, control de cobros) y se reduce retrabajo.

Diana_Pictograma

Mejora de la calidad del dato fiscal y contable. Registros coherentes y verificables ayudan a disminuir errores de captura, duplicidades y discrepancias entre sistemas.

Diana_Pictograma

Base sólida para convivir con la factura electrónica. Aunque no es lo mismo, una implantación robusta de VeriFactu simplifica la coordinación con estrategias de factura electrónica B2B/B2G, EDI y automatización documental.

Sistema Verifactu AEAT: modalidades (Verifactu vs No Verifactu) y diferencias

Uno de los aspectos más relevantes de VeriFactu es que contempla dos modalidades de funcionamiento, con implicaciones distintas en la gestión de los registros de facturación y en la relación con la Agencia Tributaria.

Entender en qué consiste cada una, cómo se diferencian y qué impacto pueden tener en la operativa diaria es clave para valorar correctamente cómo debe adaptarse cada organización a este nuevo marco.

tab_img

Modalidad VeriFactu (facturas verificables)

En esta modalidad, el SIF remite en línea a la Agencia Tributaria los registros de facturación de forma continuada, segura y automática. Es una forma de cumplimiento que reduce parte de la carga de custodia y algunos requisitos técnicos comparada con la modalidad no verificable. El sistema está preparado para la remisión voluntaria de registros de facturación a la AEAT con condiciones técnicas reguladas.


¿Cuándo suele encajar mejor?

  • Cuando quieres un modelo de cumplimiento con flujo de información más directo.

  • Cuando priorizas simplificar la gestión operativa de evidencias (según diseño y arquitectura).

tab_img

Sistema no verificable (sin remisión continua)

No remite registros en línea de forma continuada, pero debe asegurar controles reforzados: inalterabilidad, conservación, accesibilidad, trazabilidad y capacidad de exportación/consulta ante comprobaciones.


¿Cuándo suele encajar mejor?

  • Cuando necesitas un control centralizado interno por políticas del grupo.

  • Cuando tu arquitectura tiene varios sistemas emisores y requieres armonizar evidencias antes de cualquier remisión.

Modalidad VeriFactu (facturas verificables)

Sistema no verificable (sin remisión continua)

¿Cómo funciona el sistema VeriFactu?

VeriFactu actúa en el origen de la facturación: en el momento en que tu ERP/TPV/solución de facturación emite una factura, el sistema debe generar y conservar un “registro de facturación” asociado (con garantías de integridad y trazabilidad), e incorporar en la factura un código QR que facilita la verificación. En función de la modalidad elegida, esos registros se conservan para auditoría o se remiten a la AEAT.

01

Emisión de la factura

La factura se crea en el sistema por parte del usuario o de forma automática, a través del ERP, el TPV o la herramienta de facturación implantada en la organización, incorporando la información necesaria para su posterior registro y tratamiento.

02

Generación del registro de facturación

El sistema crea un registro técnico por cada factura (y por eventos como anulación/rectificación), con mecanismos que permiten acreditar que el contenido no se ha alterado, que existe una trazabilidad completa y que la secuencia de registros mantiene coherencia.

03

Inserción del QR en la factura

La factura incorpora un código QR con la información necesaria para facilitar su comprobación y vincularla con los registros de facturación generados por el sistema.

04

Conservación y evidencias

El sistema conserva los registros de facturación y toda la información necesaria para atender posibles requerimientos, garantizando su exportación, accesibilidad, legibilidad, custodia y trazabilidad.

05

Dos formas de cumplimiento

Modalidad VeriFactu (verificable): el sistema puede remitir los registros a la AEAT de forma automatizada.


Modalidad no verificable: no hay remisión continua, pero se refuerzan controles y evidencias internas.

Requisitos clave que debe cumplir tu software de VeriFactu

Adaptarse a VeriFactu exige revisar si el software de facturación cumple una serie de requisitos técnicos y funcionales definidos por la normativa.

Conocer estos elementos es clave para entender qué debe garantizar el sistema, qué cambios pueden ser necesarios y cómo preparar una adaptación más segura, trazable y alineada con las exigencias de la Agencia Tributaria. Más allá del compliance, lo importante es aterrizarlo a requisitos verificables:

Diana_Pictograma

Requisitos funcionales mínimos

  • Registros de facturación vinculados a cada factura (y sus efectos relevantes).

  • Trazabilidad e inalterabilidad: evidencias de que no hay eliminaciones o modificaciones sin rastro.

  • Código QR en la factura, con especificaciones técnicas definidas por norma.

  • Exportación / consulta de registros para atender requerimientos.

Diana_Pictograma

Requisitos TI y de operación

  • Inventario real de sistemas emisores (incluye "facturación en la sombra").

  • Control de cambios y versiones del software (si cambias reglas, debes mantener evidencias).

  • Políticas de retención y custodia (registros, logs y accesos).

  • Procedimientos para incidencias (caídas, reintentos y errores de comunicación).

Sanciones por no cumplir con el reglamento VeriFactu

La AEAT recoge el artículo 201 bis de la Ley General Tributaria (LGT) tipifica como infracciones graves dos escenarios principales, con multas fijas diferenciadas según quién incumple:

Para fabricantes, productores y comercializadores de software (SIF)

Retail_Pictogramme

150.000 € por cada ejercicio económico en el que se hayan vendido sistemas que no cumplan lo exigido por el artículo 29.2.j) LGT y su desarrollo reglamentario, y por cada tipo distinto de sistema afectado.

Retail_Pictogramme

1.000 € por cada sistema comercializado sin la certificación exigible cuando exista obligación reglamentaria de certificarlo.

Para empresas y profesionales (tenencia / uso del sistema)

Retail_Pictogramme

50.000 € por cada ejercicio por la tenencia de sistemas informáticos que deban estar certificados y no lo estén, o hayan sido alterados o modificados tras su certificación (dispositivos certificados modificados).

Factura electrónica y sistema VeriFactu: diferencias y cómo coordinarlos

Aunque factura electrónica y Verifactu están relacionados, no responden exactamente a la misma lógica ni persiguen el mismo objetivo.

Mientras la factura electrónica regula el formato y el intercambio de la factura en determinados contextos, Verifactu se centra en los requisitos que deben cumplir los sistemas informáticos de facturación y en la generación de registros con garantías de integridad, trazabilidad e inalterabilidad.

Entender cómo se diferencian y de qué manera pueden coordinarse es clave para abordar ambos marcos con más claridad y sin confundir sus exigencias.

  • Sistema VeriFactu (SIF/VERI*FACTU): enmarcado dentro de la Ley Antifraude se centra en el software de facturación, registros asociados, integridad y trazabilidad.

  • Factura electrónica B2B: enmarcada en la Ley Crea y Crece se orienta a intercambio/formatos/estados entre empresas (marco distinto, aunque compatible).

Dos marcos distintos, un mismo reto: descubre las diferencias entre Ley Crea y Crece y VeriFactu ⬇️


Preguntas frecuentes sobre la factura electrónica en España.

¿Qué es el sistema Verifactu?

¿Qué es el sistema Verifactu?

Es el marco de la AEAT para asegurar que los sistemas informáticos de facturación (SIF) generen registros y evidencias que garanticen integridad, trazabilidad e inalterabilidad.

¿Cuándo entra en vigor Verifactu?

¿Cuándo entra en vigor Verifactu?

Los plazos oficiales de adaptación indicados por la AEAT son 1/1/2027 (Impuesto sobre Sociedades) y 1/7/2027 (resto).

¿Es obligatorio enviar las facturas a la AEAT en tiempo real?

¿Es obligatorio enviar las facturas a la AEAT en tiempo real?

La normativa contempla condiciones para la remisión voluntaria en modalidad VERI*FACTU y regula aspectos técnicos de esa remisión.

¿Verifactu es obligatorio?

¿Verifactu es obligatorio?

Para quienes están dentro del ámbito de aplicación (por ejemplo, expiden facturas usando software y no están en SII ni en territorios forales), la adaptación del SIF a los requisitos es obligatoria con fechas límite 2027.

Conectado con tu proceso y sistema de facturación

Nos conectamos con cualquier ERP del mercado o con su desarrollo propio, sincronizando en tiempo real intercambios, documentos, etc.

1024px-SAP_2011_logo.svg
sage
Dynamics-NAV
Oracle